Le lingot d’or reste l’image la plus forte de l’or comme valeur refuge. Mais entre le lingot d’un kilo des banques centrales et le petit lingotin de 10 grammes vendu en ligne, il y a un monde, notamment en termes de prix réel payé et de facilité de revente. Voici les points à comprendre avant de franchir le pas, sans oublier que cet article est informatif et ne constitue pas un conseil d’investissement personnalisé.
Les formats de lingots d’or
On distingue généralement deux familles.
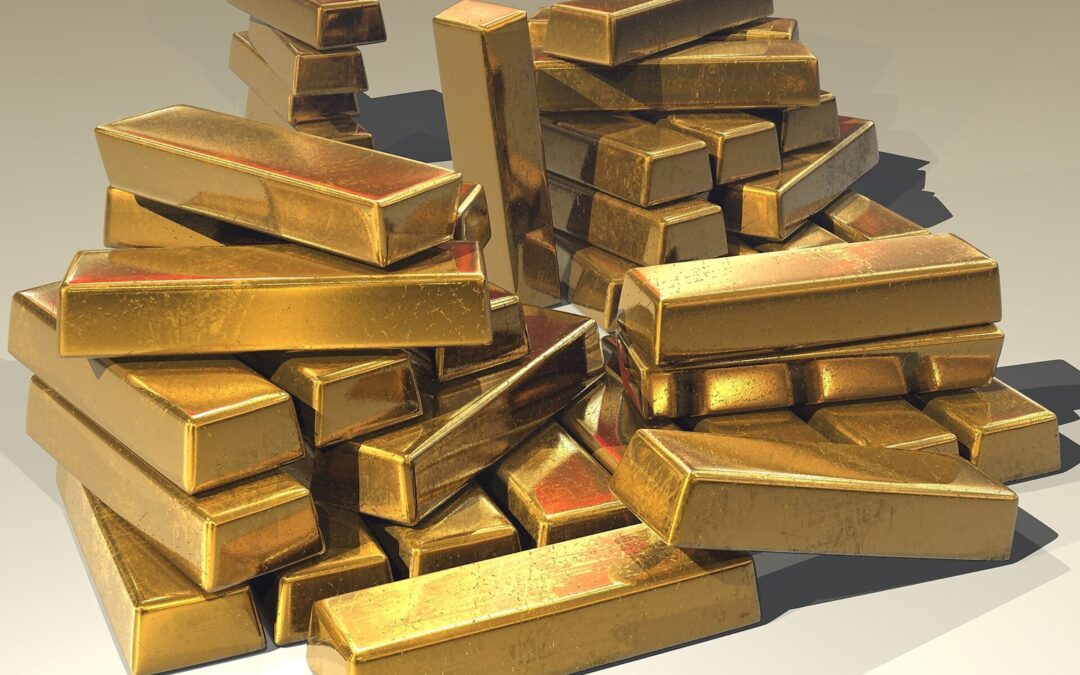
Le lingot, au sens courant, désigne le lingot d’environ 1 kg, d’une pureté de 995 ou 999,9 millièmes. C’est le format historique des transactions entre professionnels en France. Les banques centrales et les grands acteurs de marché utilisent quant à eux des barres d’environ 400 onces, soit un peu plus de 12 kg.
Les lingotins sont les petits formats : 500 g, 250 g, 100 g, 50 g, 20 g, 10 g, 5 g, voire 1 g. Ils permettent d’acheter de l’or avec un budget plus modeste et de revendre par petites fractions.
La plupart des lingots et lingotins vendus en Europe affichent une pureté de 999,9 millièmes, qu’on appelle aussi « or 24 carats » ou « quatre neuf ». Pour comparer avec les bijoux, nous avions détaillé les titres 9, 14 et 18 carats et leurs poinçons.
La prime : pourquoi on paie plus que le cours de l’or
Le prix d’un lingot n’est jamais exactement égal au cours de l’or. Le vendeur ajoute une prime, qui couvre la fabrication, la certification, la distribution et sa marge.
La règle générale : plus le format est petit, plus la prime est élevée en proportion. Fabriquer et certifier un lingotin de 5 g coûte presque autant que pour un lingotin de 100 g, alors qu’il contient vingt fois moins d’or. Sur les très petits formats, la prime peut représenter une part importante du prix, ce qui demande une hausse plus forte du cours pour simplement retrouver sa mise à la revente.
À la revente, le professionnel rachète généralement en dessous du cours, avec un écart variable selon le format, l’état et les documents fournis. Comparer les prix d’achat et de rachat de plusieurs négociants avant de se décider reste indispensable.
Les pièces, une alternative courante
Les pièces d’investissement, comme le Napoléon 20 francs, sont une autre façon de détenir de l’or physique, avec des avantages propres : petit format, forte liquidité, et parfois une prime de collection. Nous en avons détaillé les caractéristiques dans notre article sur le Napoléon 20 francs. Lingots et pièces ne s’opposent pas : beaucoup de détenteurs combinent les deux.
Les documents indispensables
Un lingot sans papiers perd de sa valeur à la revente, car il devra souvent être analysé. Vérifiez à l’achat :
- le numéro de série gravé sur le lingot, qui doit correspondre au certificat ;
- le poinçon de l’affineur, idéalement un affineur reconnu sur le marché ;
- le certificat ou bulletin d’essai, indiquant le poids et la pureté ;
- la facture d’achat, avec la date, le prix et le nom du vendeur.
Beaucoup de lingotins sont vendus sous blister scellé avec leur certificat intégré. Conservez-les intacts : ouvrir le scellé peut compliquer la revente.
Gardez précieusement la facture. Elle conditionne le régime fiscal applicable lors de la revente.
La TVA à l’achat
L’or dit « d’investissement » bénéficie d’une exonération de TVA dans l’Union européenne. Les lingots et lingotins d’une pureté d’au moins 995 millièmes, dans les formats acceptés par les marchés, entrent dans cette catégorie. Les bijoux, eux, sont soumis à la TVA, ce qui explique en partie l’écart entre le prix d’un bijou et la valeur de l’or qu’il contient.
La fiscalité à la revente en 2026
À la revente d’un lingot, deux régimes coexistent. Ces informations reflètent les règles applicables en 2026 telles que présentées par les professionnels du secteur ; elles sont à vérifier auprès de l’administration fiscale ou d’un conseiller avant toute vente importante.
La taxe forfaitaire sur les métaux précieux
C’est le régime par défaut, et le seul possible si vous ne pouvez pas justifier de la date et du prix d’achat. Elle s’élève à 11,5 % du prix de vente total, CRDS comprise, que vous ayez réalisé un gain ou non. Le professionnel qui rachète la prélève et la reverse directement.
Le régime des plus-values
Sur option, et à condition de pouvoir prouver l’origine et le prix d’achat, vous pouvez être imposé uniquement sur la plus-value réalisée. Le taux global, prélèvements sociaux compris, est annoncé à 37,6 % depuis le 1er janvier 2026. Un abattement de 5 % par année de détention s’applique au-delà de la deuxième année, ce qui aboutit à une exonération totale après 22 ans de détention.
Le régime des plus-values est donc généralement plus favorable pour un lingot conservé longtemps ou revendu avec un faible gain, à condition d’avoir gardé ses justificatifs. Le calcul se fait au cas par cas. Nous avions comparé ces mécanismes pour les bijoux dans notre article sur la vente des bijoux en or.
Où et comment stocker un lingot
- À domicile : discret, gratuit, mais exposé au vol. Vérifiez si votre assurance habitation couvre les métaux précieux et dans quelles limites ; il faut souvent une déclaration spécifique et un coffre-fort agréé.
- Au coffre bancaire : sécurisé, payant, avec des horaires d’accès limités.
- En stockage chez un négociant : certains proposent la garde en coffre professionnel avec assurance, contre des frais annuels.
Un actif à part, avec ses propres risques
L’or est souvent présenté comme une protection en période d’incertitude, mais son cours peut connaître de fortes variations, à la hausse comme à la baisse, et il ne verse ni intérêts ni dividendes. Nous avions fait le point sur ces avantages et ces limites dans l’article l’or est-il toujours un bon investissement ?. Avant d’acheter, mieux vaut définir la part de votre patrimoine que vous souhaitez y consacrer et, si besoin, en parler à un conseiller en gestion de patrimoine.